FINANCIACIÓN CON GARANTÍA INMOBILIARIA
Préstamo promotor privado
Estructura la financiación de tu promoción según la fase del proyecto: suelo, arranque, obra en curso o viviendas terminadas.
SITUACIÓN
Cuándo tiene sentido.

Tienes licencia o estás cerca, y te falta el tramo que el banco no financia.
Necesitas arrancar la obra antes de llegar a las preventas que te exige el banco.
La obra avanza y aparecen sobrecostes o retrasos que hay que cubrir.
DETALLES
Qué conviene tener claro.
Suelo, licencia y arranque, obra en curso o producto terminado. Cada fase exige una estructura distinta y debe conectarse con las ventas, entregas o financiación bancaria previstas.
EL ACTIVO
La garantía
Cada fase exige un análisis distinto. En suelo importan la situación urbanística y el camino hasta poder desarrollar. En obra, revisamos licencia, presupuesto, avance, aportación propia y coste pendiente para terminar.
También se estudian las ventas previstas o comprometidas y el calendario. Si las disposiciones se vinculan a hitos o certificaciones, deben encajar con los pagos necesarios para que la obra avance.
LA SALIDA
La devolución
La salida puede apoyarse en ventas y entregas o en una financiación posterior. Contrastamos el calendario de obra con el de cobros y analizamos el efecto de retrasos o sobrecostes. No basta con que la promoción tenga valor final: debe poder completarse con los recursos previstos.
La información que ayuda.
Puedes empezar sin adjuntar documentos. Si ya tienes esta información, puede ayudarnos a entender antes tu operación.
- Situación del suelo, urbanismo y licencia disponible.
- Presupuesto, avance y coste pendiente de obra.
- Aportación del promotor y financiación existente.
- Calendario, ventas y plan de devolución.
Dudas comunes.
¿Se puede estudiar antes de tener licencia?
Sí, podemos revisar su situación. La viabilidad y las condiciones dependen del estado urbanístico y de los requisitos de cada financiador.
¿Se entrega todo el importe al principio?
Depende de la estructura acordada. Puede haber disposiciones ligadas al avance o a certificaciones. Se revisa su calendario frente a las necesidades de pago de la promoción.
¿Podéis estudiar una obra ya empezada?
Sí. Es importante conocer el avance real, el coste de terminación, las obligaciones pendientes y la situación de las garantías. Iniciar el análisis no supone aprobación.
CASOS Y PROYECTOS
Cada proyecto, una solución de financiación
 BORRADOR
Asturias · Rehabilitación residencial
Préstamo promotorPlazo · Hasta 24 meses; cancelación a los 5 meses
Una constructora obtuvo financiación para rehabilitar un edificio de nueve viviendas, aportadas como garantía. La operación se planteó con un plazo de hasta 24 meses. Cinco meses después de la firma, la sociedad canceló el préstamo mediante refinanciación.
- Financiación
- 479.815 €
- Valor de la garantía
- 1.526.798 €
- LTV de la operación
- 31,4 %
- Garantía
- Edificio de nueve viviendas
- Salida
- Refinanciación (realizada)
- Ubicación
- Asturias
 BORRADOR
Málaga · Promoción inmobiliaria
Préstamo promotorPlazo · 24 meses
Una sociedad promotora necesitaba financiación para un proyecto inmobiliario en Málaga. El préstamo se estructuró a 24 meses, con devolución del capital al final. Según el documento de origen, la operación se atendió durante el plazo y se canceló a vencimiento.
- Financiación
- 695.000 €
- Valor de la garantía
- 1.759.496 €
- LTV de la operación
- 39,5 %
- Garantía
- Por completar
- Salida
- Devolución a vencimiento; origen de fondos pendiente
- Ubicación
- Málaga
 BORRADOR
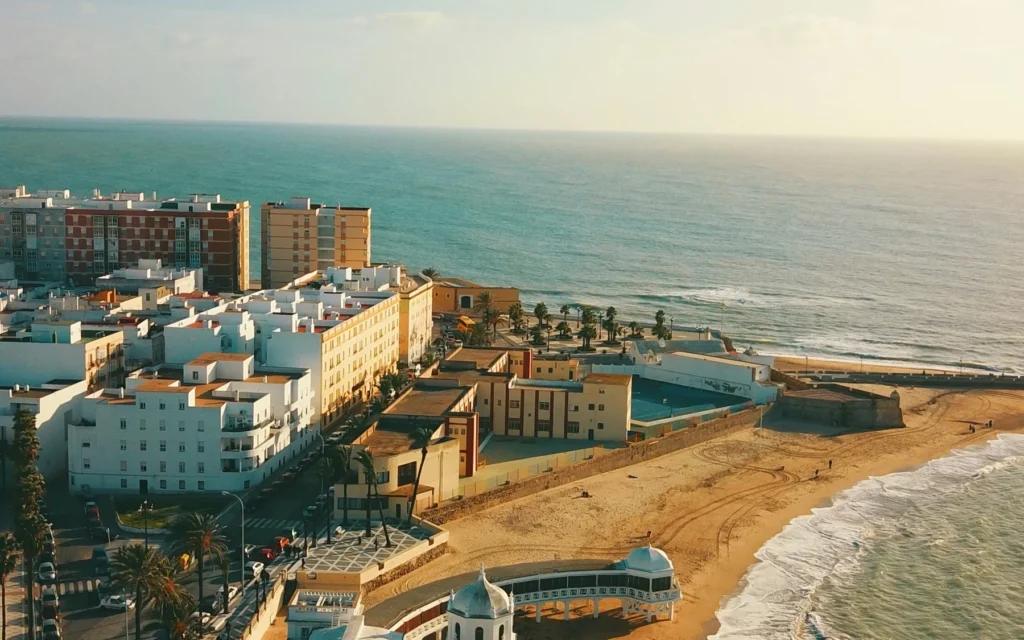
Sotogrande · Compra de suelo
Préstamo promotorPlazo · 12 meses + 12 de renovación
Una sociedad promotora financió la compra de un suelo urbanizable en Sotogrande con el propio suelo como garantía. El préstamo se planteó a 12 meses y se renovó por otro año. La sociedad lo canceló antes de vencimiento mediante la venta de otro activo.
- Financiación
- 404.100 €
- Valor de la garantía
- 1.388.114 €
- LTV de la operación
- 29,1 %
- Garantía
- Suelo urbanizable para promoción
- Salida
- Venta de otro activo (realizada)
- Ubicación
- Sotogrande, Cádiz
OTRAS POSIBILIDADES
Otras soluciones que puedes valorar.

Préstamo puente
Cubre un desfase temporal hasta una venta, un cobro documentado o una financiación definitiva, con una salida definida desde el inicio.
Ver solución
Deuda privada para empresas
Busca una estructura de financiación privada para adquisiciones, crecimiento o reorganización empresarial con garantía inmobiliaria.
Ver solución
Préstamo con garantía inmobiliaria
Obtén liquidez para tu empresa con un inmueble como garantía, sin plantear su venta como primer paso.
Ver soluciónPOR CIUDAD
Esta solución, en tu ciudad.


TU SIGUIENTE PASO